アンソロピックIPOは買いか?売上13倍・時価総額1.4兆ドルの解剖
2026.11.16投稿

こんにちは!ボタラボです。
11月19日、時価総額1.4兆ドル(報道値)というとんでもない規模の会社が、アメリカのナスダック市場に上場します。名前はアンソロピック。AI「Claude(クロード)」の開発元です。公開価格のレンジは1株70〜78ドル、新規発行だけで約8億株という超大型IPOです。
この記事では、上場申請書類「S-1」の数字をもとに、アンソロピックの実態を解剖していきます。
結論:初日に全力では買わない。買うなら少額・分割、押し目が本命
先にボタラボの結論です。
初日は全力で買わない。アンソロピックは確かにものすごい成長企業です。でも、成長企業だからといって、どんな価格で買ってもいいわけではありません。
買うなら少額からの分割購入。そして本命のタイミングは上場後の初決算とロックアップ明けの押し目だと考えています。理由は、このあと数字と一緒に見ていきます。
アンソロピックはどんな会社か?
アンソロピックは、AIモデル「Claude」の開発元です。ChatGPTを開発するOpenAIと競合する、アメリカのAI企業です。創業は2021年で、創業メンバーにはもともとOpenAIに在籍していた人たちがいます。
創業当初から「安全なAI」を強く打ち出してきたことが、この会社のブランドです。AIの能力を高めるだけでなく、AIが人間にとって安全で、信頼できる存在であることを重視しています。
収益の中心は大きく分けて2つです。1つ目はAPIの提供。企業や開発者が、自分たちのサービスにClaudeを組み込むための仕組みです。2つ目は企業向けのAIサービス。企業が社内業務や開発、情報分析などにClaudeを導入し、その利用に対してお金を支払います。
つまり、個人向けのチャットサービスだけで稼いでいる会社ではありません。企業の業務そのものに入り込んで、継続的に利用料を得るビジネスです。

ここでS-1から見えてきた、非常に興味深い数字があります。既存顧客の支払額が、わずか1年で約9倍になっています。売上高継続率(NRR)は約900%(2026年9月30日時点)。これは顧客数の増加率でも、継続率でもありません。同じ顧客が、前年より大幅に多くのお金をアンソロピックに支払うようになったという意味です。
新しい顧客を獲得するだけではなく、すでに利用している企業が、さらにClaudeを使うようになっている。AIが実験的なツールから、企業の仕事を支えるインフラへと変わりつつある。その流れを、アンソロピックの数字が示しているのかもしれません。
S-1の数字:売上は13倍、でもまだ赤字
まず、売上の成長です。

出典:Anthropic, PBC Form S-1/A(2026-11-10提出、SEC EDGAR)
2026年第3四半期だけで見ると、売上は169.6億ドル。前年同期比で12倍を超える成長です。さらに、10月31日時点のランレート(直近のペースが1年続いた場合の年間売上換算)は810億ドルに達しています。もちろん、実際の年間売上がその金額になると確定したわけではありません。それでも、現在のアンソロピックがどれほど大きな売上規模に到達しているのかを理解するには、非常に重要な数字だと考えています。
AI企業を見るときに、もう1つ絶対に確認したいのが計算コストです。AIは、モデルを開発するだけでも、実際に利用者が使うときにも、大量の計算資源を必要とします。売上が伸びても、そのために必要な計算コストがそれ以上に膨らんでいたら、利益を出すのは難しくなります。
そこで注目したいのが、計算コスト比率です。
| 期間 | 計算コストの売上比 |
|---|---|
| 2025年通期 | 160% |
| 2026年1〜9月 | 57% |
出典:Anthropic, PBC Form S-1/A(2026-11-10提出、SEC EDGAR)
売上に対して計算コストがどれくらい必要なのか。その負担が、以前と比べて大きく軽くなっています。売上を増やすだけでなく、同じ売上を生み出すために必要な計算コストを減らせるなら、利益を出す力も高まっていきます。
営業損失にも変化が見えています。第3四半期の営業損失は5.67億ドルまで縮小しました。もちろん、まだ赤字です。ただ、売上が急拡大する一方で、計算コスト比率が改善し、営業損失も縮小している。この組み合わせは、今回のIPOを評価するうえで重要なポイントだと考えています。
ただし、純損失を見ると、少し驚く数字が出てきます。2026年1〜9月の純損失は1,040億ドルです。一見すると、ものすごい赤字です。しかし、この数字をそのまま見て、アンソロピックは巨額の現金を失っている、と判断するのは危険です。
主な原因は、転換社債などの時価評価損943億ドルです。これは会計上の評価によって発生する損失であり、その金額がそのまま現金として会社から出ていったわけではありません。つまり、純損失の数字だけで会社の現金収支を判断することはできないんです。ここはしっかり分けて考えたいところです。
アンソロピックは、急成長している一方で、まだ営業赤字の会社です。ただし、計算コストの改善と営業損失の縮小も進んでいる。この両面を見ておく必要があります。
計算資源コミットメント9,009億ドルと「出資者=供給者=顧客」の構造
ここからが、今回のIPOでボタラボが特に注目している部分です。
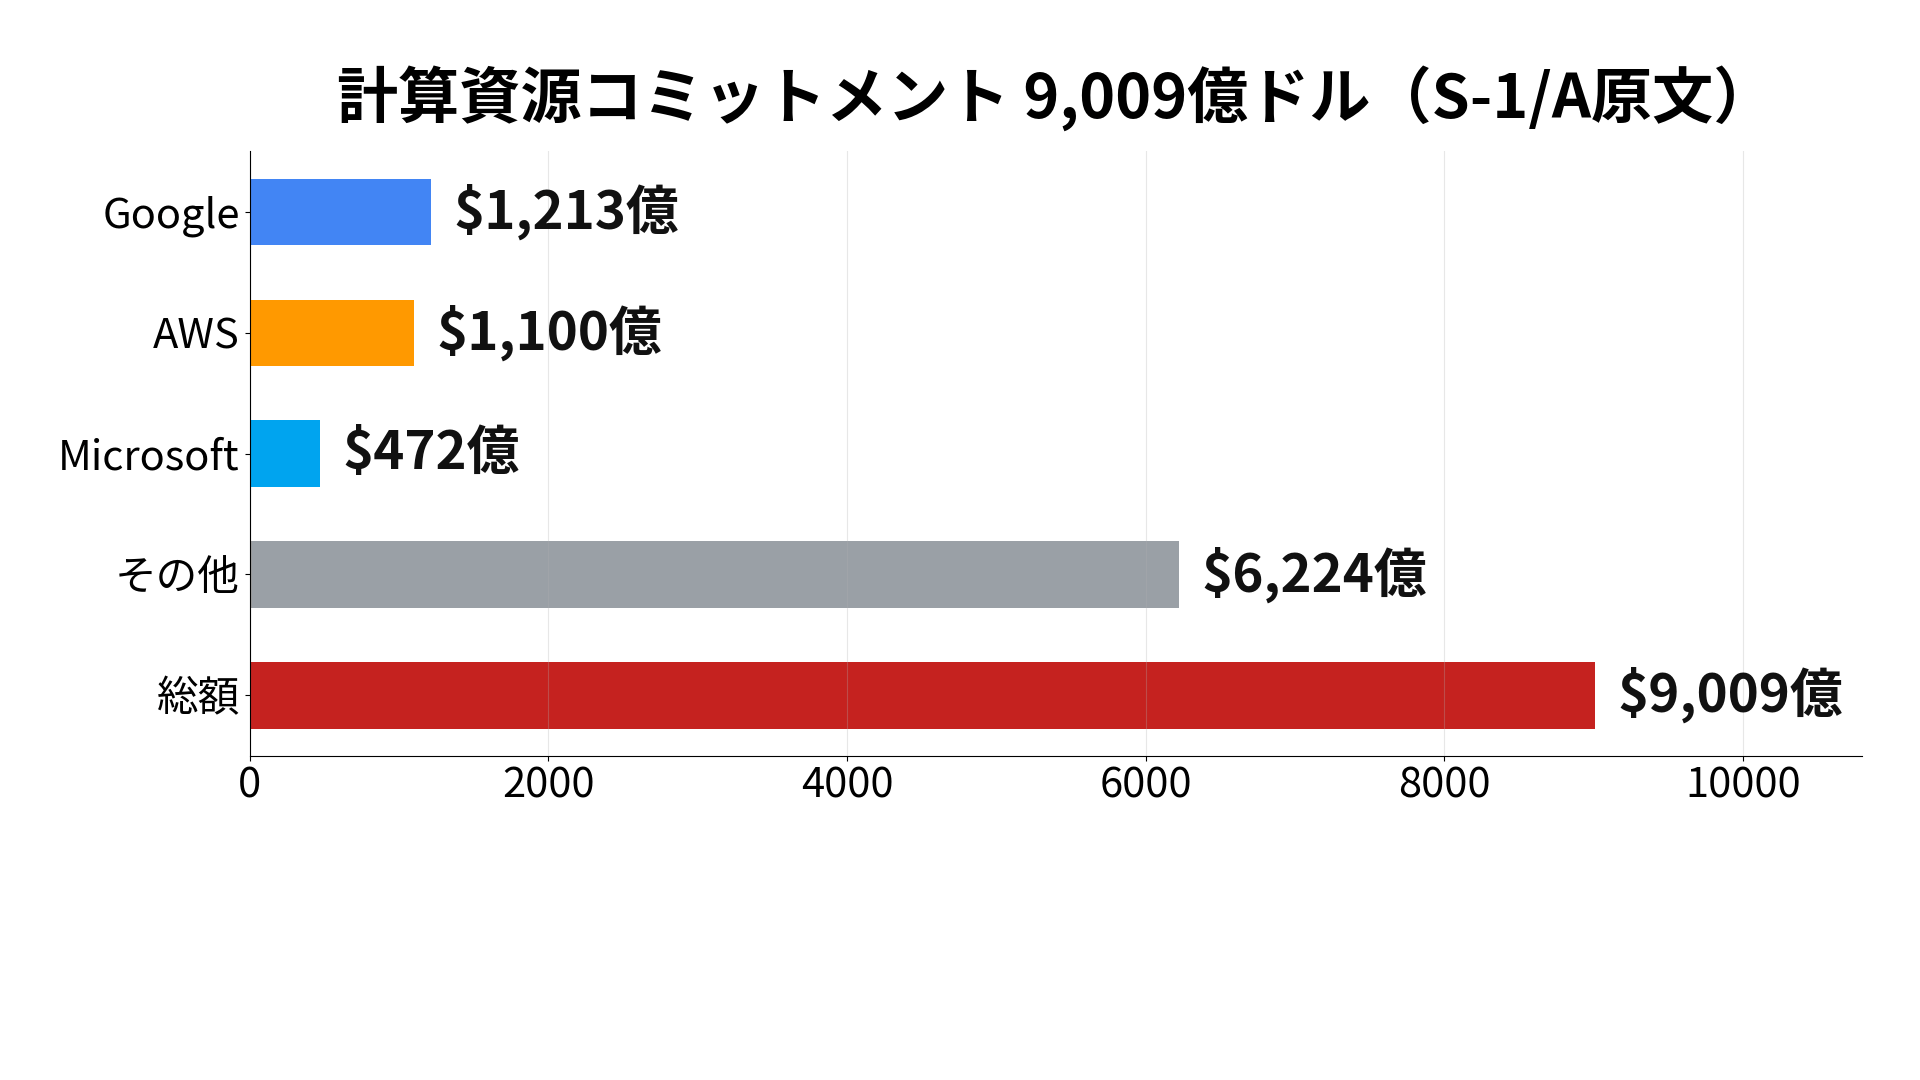
アンソロピックのS-1には、売上や利益だけではなく、計算資源に関する非常に大きな数字が出てきます。計算資源のコミットメント総額は、なんと9,009億ドルです。これは、アンソロピックが将来にわたって計算資源を確保するために負っている契約上のコミットメントです。
出典:Anthropic, PBC Form S-1/A(2026-11-10提出、SEC EDGAR)
さらに、9,009億ドルのうち、今後12か月以内に支払う分だけでも707億ドル。そして、固定額のない契約による将来の潜在的な支払いは1,500億〜1,750億ドルに達します。つまり、計算資源を確保するために、将来にわたって非常に大きな支出を予定しているわけです。
ここで、もう1つ面白い構造があります。今回のアンソロピックには、巨大テクノロジー企業が次々と資金を投入しています。今回のIPOでは、Google、NVIDIA、AMD、Broadcom、Micron、Microsoft、TSMCの7社が、合計260億ドルの私募引受に参加します。このうち、Googleの分は100億ドルとS-1に明記されています(他の6社の個別金額はS-1では開示されていません)。
ここで考えてほしいのが、これらの企業の立ち位置です。単にアンソロピックにお金を出しているだけではありません。計算資源や半導体を供給する側でもあり、アンソロピックのAIを利用する顧客側でもあります。つまり、出資者であり、供給者であり、顧客でもある。
アンソロピックが成長すれば、AIを動かすための半導体やクラウドの需要も増える。その需要を支える企業が、アンソロピックに出資する。そして、その企業はアンソロピックの成長からも利益を得る可能性がある。こうした相互依存の構造ができあがっています。
もちろん、これは単純に悪いことではありません。巨大企業がアンソロピックの将来性を評価し、資金や計算資源を提供しているとも考えられます。一方で、アンソロピックが成長を続けるためには、こうした企業との関係を維持し、大規模な計算資源を確保し続ける必要があります。売上が伸びれば伸びるほど、計算資源への需要も大きくなる。ここは、アンソロピックの強みであると同時に、将来の負担にもなり得る部分です。
時価総額1.4兆ドルは妥当なのか?
それでは、今回の最大のテーマです。アンソロピックの時価総額、約1.4兆ドル。これは妥当なのでしょうか?
まず、IPOの条件を整理します。公募株数は合計8.25億株(新株8.0135億株+既存株主の売出し2,365万株)。公開価格レンジは1株70〜78ドル。会社が今回のIPOで得る手取りは、中間値74ドルを前提に約846億ドルです。ティッカーは「ANT」、価格決定は米国時間の11月18日です。
発行済株式ベースの時価総額は、上限価格78ドルで約1.0兆ドルになります。一方、報道されている希薄化後の時価総額は約1.4兆ドルです。ただし、この1.4兆ドルという数字はS-1原文には直接の記載がなく、報道値として扱う必要があります。
この約1.4兆ドルをランレート売上810億ドルと比較すると、約17倍になります。売上の成長率を考えると、決して理解できない評価ではありません。ただし、約17倍という評価は、将来の成長をかなり織り込んでいるとも考えられます。
ここで、2つのシナリオを考えてみましょう。
強気シナリオ:Claudeの企業利用がさらに広がり、既存顧客の支払額も増え続ける。計算コスト比率も改善し、売上の拡大とともに営業損失が縮小していく。そして、将来的には大きな利益を生み出すAI企業へと成長する。このシナリオなら、現在の1.4兆ドルという評価も、将来から振り返れば妥当だった、という可能性があります。
弱気シナリオ:AI市場の競争が激しくなり、Claudeの成長ペースが鈍化する。計算資源の確保に必要な支出は大きいまま。さらに、競争相手との価格競争が進めば、売上が伸びても利益が思うように増えない可能性があります。その場合、現在の高い評価額を維持するのは難しくなるかもしれません。
皆さんはどう思いますか?アンソロピックの1.4兆ドルという評価額。これは、将来のAI市場を考えれば妥当でしょうか。それとも、成長期待を織り込みすぎているでしょうか。
ボタラボとしては、アンソロピックの事業そのものには非常に大きな可能性を感じています。特に、既存顧客の支払額が約9倍になっていること、計算コスト比率が改善していることは評価したいポイントです。ただし、1.4兆ドルという価格については、成長への期待がかなり大きく乗っていると見ています。良い会社であることと、今の価格で買って良いことは、別の話です。
結局、アンソロピックIPOは買うべきなのか?
結論は、冒頭でお伝えしたとおりです。初日は全力で買わない。理由は大きく3つあります。
1つ目は、約1.4兆ドルという高い評価額です。アンソロピックの成長力は魅力的ですが、すでに将来への期待が相当程度織り込まれている可能性があります。
2つ目は、計算資源への巨額のコミットメントです。AI市場が拡大するほど計算資源の需要も増えますが、その確保には大きなお金が必要です。売上の成長だけでなく、計算コストや営業損失が今後どう変わるのかを確認したいところです。
3つ目は、上場直後の株価がどう動くか、まだ分からないことです。注目度の高い大型IPOでは、期待が先行して株価が大きく動く可能性があります。上場直後の値動きだけを見て、慌てて大きな金額を投入する必要はないと考えています。
では、どうするのか。ボタラボの見立ては、少額からの分割購入です。アンソロピックの成長に期待するなら、最初から全額を投入するのではなく、少しずつ買っていく。そして、注目したいタイミングが2つあります。
1つ目は、上場後の初決算です。実際の売上成長が続いているのか。計算コスト比率はさらに改善しているのか。営業損失は縮小しているのか。今回のS-1で見えた成長が、上場後も続いているのかを確認したいですね。
2つ目は、ロックアップ明けです。ロックアップというのは、上場直後に既存株主などが保有株を売却できないようにする制限のことです。その制限が解除されるタイミングでは、株式の需給が変わる可能性があります。もちろん、ロックアップ明けに必ず株価が下がるわけではありません。ただ、需給が変化する可能性があるタイミングとして、チェックしておきたいところです。
今回のアンソロピックのIPOは、AI市場の成長を考えるうえでも、非常に重要なイベントです。売上は急拡大し、計算効率も改善している。一方で、計算資源へのコミットメントは巨額で、評価額も約1.4兆ドル。期待できる部分と、慎重に見たい部分がはっきりしています。
だからこそ、初日に焦って飛びつくのではなく、上場後の数字を確認しながら判断していきたいと思います。そして、11月19日の上場日には、実際の公開価格と初値、その後の株価の動きを確認して、続編をお届けする予定です。
今回解説した数字を1枚にまとめたPDFはこちらです。数字を1枚にまとめたPDFはこちら

続報(11月16日):需要は約6倍、中国・香港の投資家は申込制限
上場直前の続報です。
ブルームバーグとロイターの関係者報道によると、アンソロピックのIPOへの注文は、売り出される株数の約6倍に達しました。ロードショー初日は約2倍だったものが、数日で約6倍まで膨らんだ形です。需要の強さから、公開価格が仮条件(70〜78ドル)の上限、あるいはそれ以上で決まる可能性も取り沙汰されています。幹事側は既存の出資者を優先する方針とされ、新規の投資家には希望どおりの株数が回らない可能性が高いようです。
もう1つ異例なのが、中国と香港の機関投資家が申し込みを制限されていることです。ブルームバーグによると、複数の幹事銀行が中国本土と香港の機関投資家からの注文を断るか、配分は難しいと伝えたとされ、理由の一部が米国の武器輸出規制(ITAR)だといいます。AIが防衛に関わる技術と見なされる時代になった、ということでもあります。なお、これはIPOの配分についての話で、上場後に市場で買うことまで禁じるものではありません。今年のスペースXのIPOでも、同様の制限があったと報じられています。
同時私募(合計260億ドル)については、エヌビディアとグーグルがそれぞれ約100億ドルを買うと報じられています(S-1で個別金額が明記されているのは、グーグルの100億ドル分です)。
値決めは11月18日、上場は11月19日。需要6倍という数字が、公開価格と初値にどう響くか。ボタラボの見立て(初日に全力では買わない。買うなら少額・分割)は変わりませんが、18日の値決めと19日の初値は、続編でお伝えします。
※需要倍率・申込制限・私募の個別金額は、関係者による報道ベースの情報であり、確定した開示ではありません。
出典:ブルームバーグ(2026年11月12日・13日、関係者報道)、ロイター(2026年11月12日、関係者報道)
※この記事は投資助言ではありません。投資の判断は、ご自身の責任でお願いします。